Erkennen Sie versteckte Abgabenrisiken, bevor es die GPLB tut.
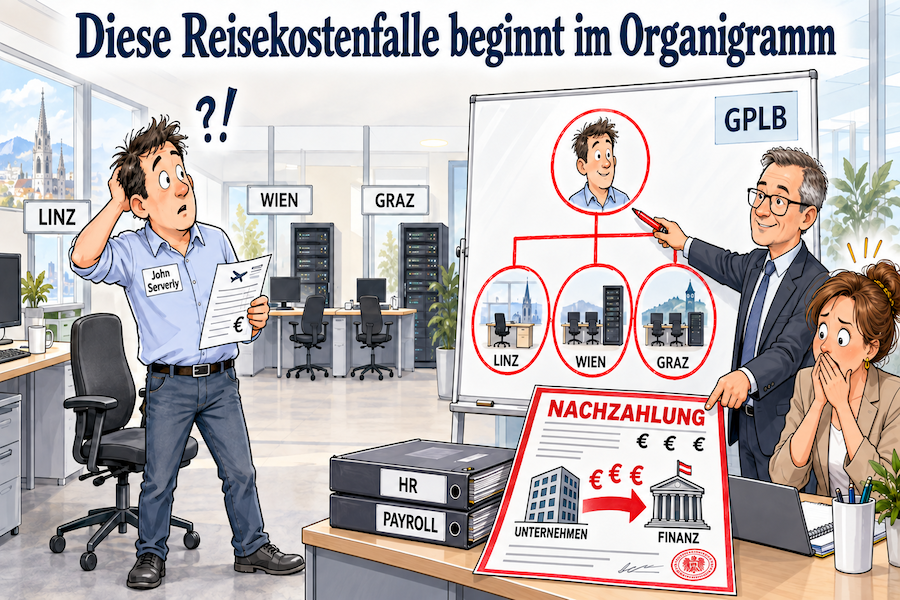
John Serverly ist IT-Leiter der Maschinenhandel GmbH mit drei Standorten.
Sein Büro befindet sich in Linz. Dort hatte er alles, was einen ordentlichen Arbeitsplatz ausmacht: zwei Bildschirme, eine Dockingstation und eine Kaffeemaschine, die meistens sogar funktionierte.
In Wien und Graz sah die Sache anders aus: Dort setzte er sich an einen freien Schreibtisch, in einen Besprechungsraum oder direkt neben den Serverschrank. Ein eigenes Büro gab es nicht.
Für die Personalverrechnung war die Sache daher klar: „Linz ist sein Arbeitsplatz. Wien und Graz sind laut Kollektivvertrag Dienstreisen.“
Also erhielt Herr Severly für seine Einsätze Taggelder, die abgabenfrei ausbezahlt wurden… Dann kam die GPLB.
Der Prüfer interessierte sich wenig für Schreibtische — er stellte andere Fragen:
➪ 5x lautete die Antwort “Ja”.
Das änderte dramatisch das Bild: Herr Berger hatte in Wien und Graz zwar keinen eigenen Schreibtisch. Aus funktionaler Sicht war er dort aber organisatorisch eingegliedert.
Die Folge ➪ Die gemäß Kollektivvertrag auszuzahlenden Taggelder waren bereits ab dem ersten(!) Tag steuerpflichtig.
Die Fahrtkosten zwischen den Standorten bleiben hingegen unter Beachtung des Entfernungssockels(großteils) steuerfrei. Auch der Ersatz der tatsächlicher Hotelnächtigungskosten sind weiterhin steuerfrei.
Ein kleiner Unterschied in der rechtlichen Einordnung. Eine große Wirkung in der Abrechnung.
Genau solche Fälle behandeln wir im Seminar „Dienstreise aktuell“ am 28. September 2026.
In meinem ARS-Seminar „Dienstreise aktuell“ erfahren Sie ua:
Komplexe Regeln werden im Seminar mit viel Humor verständlich gemacht. Denn trockene Materie bleibt nicht hängen – klare Bilder schon.
Das sagen begeisterte Teilnehmer*innen
Dienstreise aktuell
WANN?
WO?
Kosten

* Seminar-Veranstalter ist die ARS Seminar und Kongreß VeranstaltungsgmbH